
 TRANG CHỦ
Bước vào những tháng đầu năm 2025, thị trường thép Việt Nam vẫn chưa có những dấu hiệu khả quan rõ rệt. Dù hoạt động sản xuất và bán hàng đã phục hồi sau kỳ nghỉ Tết, nhưng áp lực từ giá nguyên liệu biến động, nhu cầu tiêu thụ trong nước chưa ổn định, và thị trường xuất khẩu gặp khó khăn vẫn đang ảnh hưởng đến toàn ngành. Dưới đây là tình hình nguyên liệu, sản xuất, tiêu thụ và những yếu tố tác động đến thị trường thép Việt Nam trong tháng 2/2025 và hai tháng đầu năm.
Tình hình thị trường nguyên liệu sản xuất thép
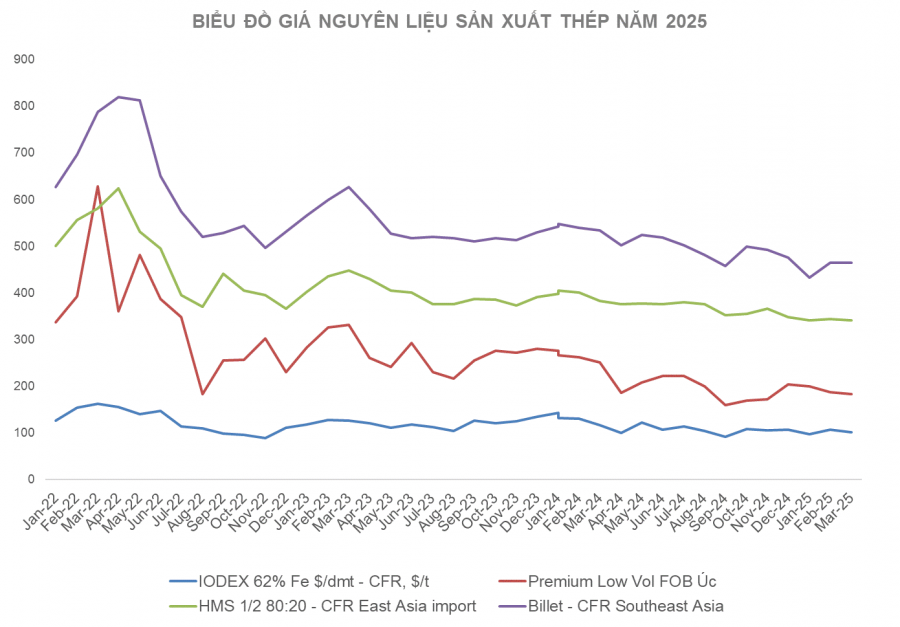
- Quặng sắt loại 62% Fe: Giá quặng sắt bình quân tháng 2/2025 đạt 106,9 USD/tấn, giảm 14,4% so với cùng kỳ 2024 nhưng tăng 4,9% so với tháng trước. Mức giá này phản ánh sự suy yếu trong nhu cầu thép toàn cầu nhưng vẫn có sự phục hồi nhẹ nhờ kỳ vọng vào các gói kích thích kinh tế của Trung Quốc.
- Than mỡ luyện cốc: Giá trung bình tháng 2/2025 đạt 188,2 USD/tấn, giảm 2,1% so với tháng trước và giảm mạnh 40,3% so với cùng kỳ 2024. Sự sụt giảm mạnh so với năm trước chủ yếu do nguồn cung dồi dào và nhu cầu tiêu thụ thấp từ các nhà sản xuất thép.
- Thép phế liệu: Giá giao dịch tại cảng Đông Á ngày 6/3/2025 đạt 340 USD/tấn, giảm 3 USD/tấn so với đầu tháng 2. Thị trường thép phế toàn cầu đang chịu ảnh hưởng từ nhu cầu suy yếu tại các khu vực trọng điểm như Châu Âu và Mỹ.
- Điện cực graphite: Giá điện cực UHP450 Trung Quốc trong tháng 1/2025 giữ ổn định tại 14.620-14.650 Nhân dân tệ/tấn. Đây là một nguyên liệu quan trọng trong quá trình sản xuất thép lò điện, và sự ổn định về giá phản ánh nguồn cung đủ đáp ứng nhu cầu.
- Cuộn cán nóng HRC: Ngày 6/3/2025, giá giao dịch CFR Việt Nam đạt 495 USD/tấn, tăng 14 USD/tấn so với đầu tháng 2/2025. Sự tăng giá này đến từ nguồn cung hạn chế do các nhà máy lớn ở Trung Quốc cắt giảm sản lượng.
Tình hình sản xuất và bán hàng
Tháng 2/2025:
- Sản xuất thép thô đạt 1,79 triệu tấn, tăng 6,5% so với tháng trước và tăng 9,1% so với cùng kỳ 2024. Mức tăng này phản ánh sự phục hồi sản xuất sau kỳ nghỉ Tết.
- Sản xuất thép thành phẩm đạt 2,152 triệu tấn, giảm 6,25% so với tháng 1/2025 nhưng tương đương so với cùng kỳ 2024. Điều này cho thấy nhu cầu thị trường vẫn chưa tăng trưởng mạnh.
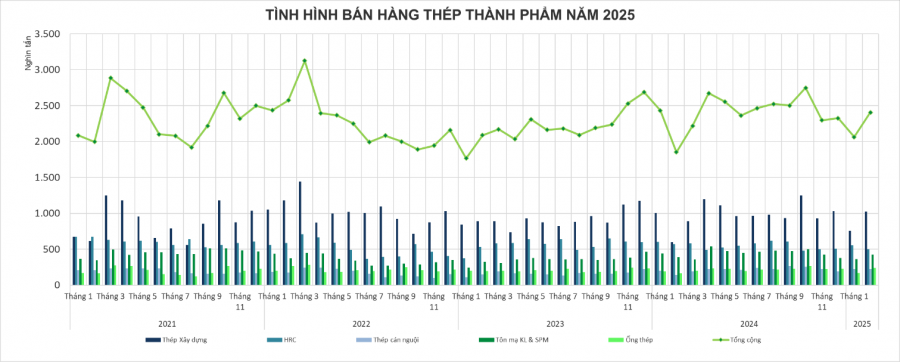
- Bán hàng thép thành phẩm đạt 2,4 triệu tấn, tăng 16,63% so với tháng trước và tăng mạnh 29,8% so với cùng kỳ 2024. Đây là dấu hiệu tích cực cho thấy sự cải thiện trong tiêu thụ, đặc biệt là từ các ngành xây dựng và công nghiệp chế tạo.
Hai tháng đầu năm 2025:
- Sản xuất thép thô đạt 475.801 tấn, tăng nhẹ 0,1% so với cùng kỳ năm 2024.
- Sản xuất thép thành phẩm đạt 4,45 triệu tấn, giảm 5,2% so với cùng kỳ. Điều này phản ánh những khó khăn trong thị trường tiêu thụ, đặc biệt là từ lĩnh vực xây dựng dân dụng.
- Bán hàng thép thành phẩm đạt 4,479 triệu tấn, tăng 4,6% so với cùng kỳ. Dù mức tăng không quá cao, nhưng đây vẫn là tín hiệu tích cực trong bối cảnh thị trường còn nhiều thách thức.
Tình hình xuất nhập khẩu các sản phẩm thép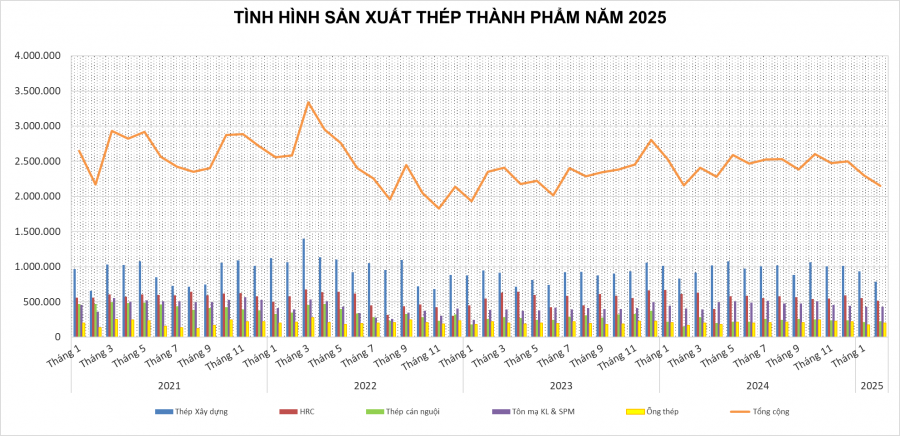
Tình hình nhập khẩu:
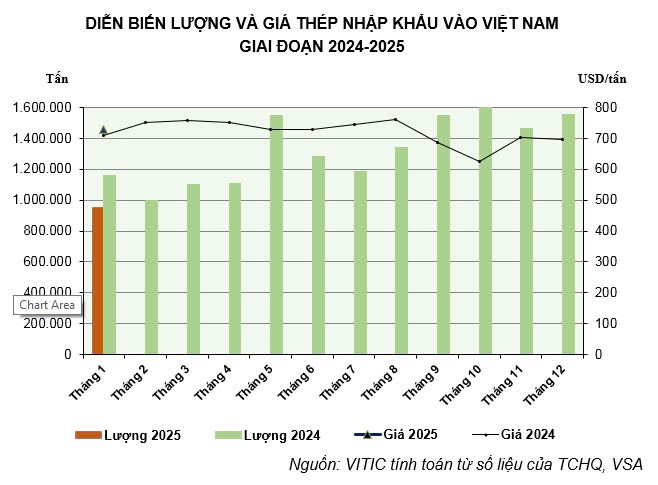
- Tháng 1/2025, Việt Nam đã nhập khẩu khoảng 950 ngàn tấn thép, giảm 38,89% so với tháng 12/2024 và giảm 36,18% so với cùng kỳ năm trước về lượng nhập khẩu. Giá trị nhập khẩu đạt hơn 691 triệu USD giảm 36,03% so với tháng trước và giảm 34,78% so với cùng kỳ năm 2024.
- Các quốc gia cung cấp thép chính cho Việt Nam trong tháng 1/2025 bao gồm: Trung Quốc (56,56%), Nhật Bản (16,21%), Hàn Quốc (10,88%), ASEAN (8,57%) và Đài Loan (6,64%).
Tình hình xuất khẩu:
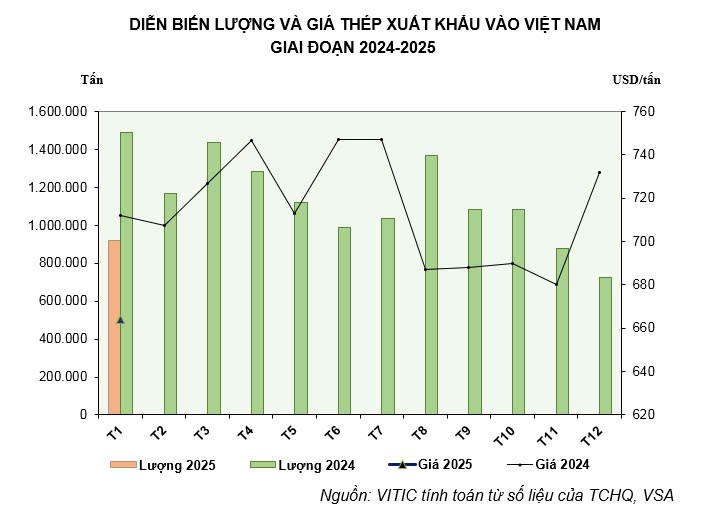
- Tháng 1/2025, Việt Nam đã xuất khẩu hơn 919 ngàn tấn thép tăng 26,48% so với tháng 12/2024 nhưng giảm 20,7% so với cùng kỳ năm trước về lượng xuất khẩu. Giá trị xuất khẩu đạt hơn 611 triệu USD tăng 14,74% so với tháng trước nhưng giảm 25,72% so với cùng kỳ năm 2024.
- Thị trường xuất khẩu chủ yếu của Việt Nam trong tháng 1/2025 là: khu vực ASEAN (27,91%), khu vực EU (20,98%), Hoa Kỳ (14,13%), Đài Loan (5,24%) và Australia (4,95%).
Như vậy, thị trường thép Việt Nam đang trong giai đoạn phục hồi nhưng vẫn gặp nhiều khó khăn do giá nguyên liệu biến động và nhu cầu tiêu thụ chưa ổn định. Trong thời gian tới, các doanh nghiệp thép cần linh hoạt điều chỉnh chiến lược kinh doanh, tập trung tối ưu hóa chi phí sản xuất, và tăng cường tìm kiếm thị trường xuất khẩu nhằm duy trì đà tăng trưởng. Đồng thời, sự hỗ trợ từ chính sách kinh tế vĩ mô và các dự án đầu tư công cũng sẽ đóng vai trò quan trọng trong việc thúc đẩy tiêu thụ thép nội địa.
(Tổng hợp từ VSA, TCHQ)